Condenan a dos cajeros del Banco Nación por sustraer dinero de clientes
La Justicia Federal de Salta condenó a dos empleados de una sucursal del Banco Nación en Orán por retirar billetes de depósitos realizados por clientes. Las maniobras quedaron registradas por las cámaras de seguridad y expusieron las vulnerabilidades de los controles dentro de una operación bancaria cotidiana.
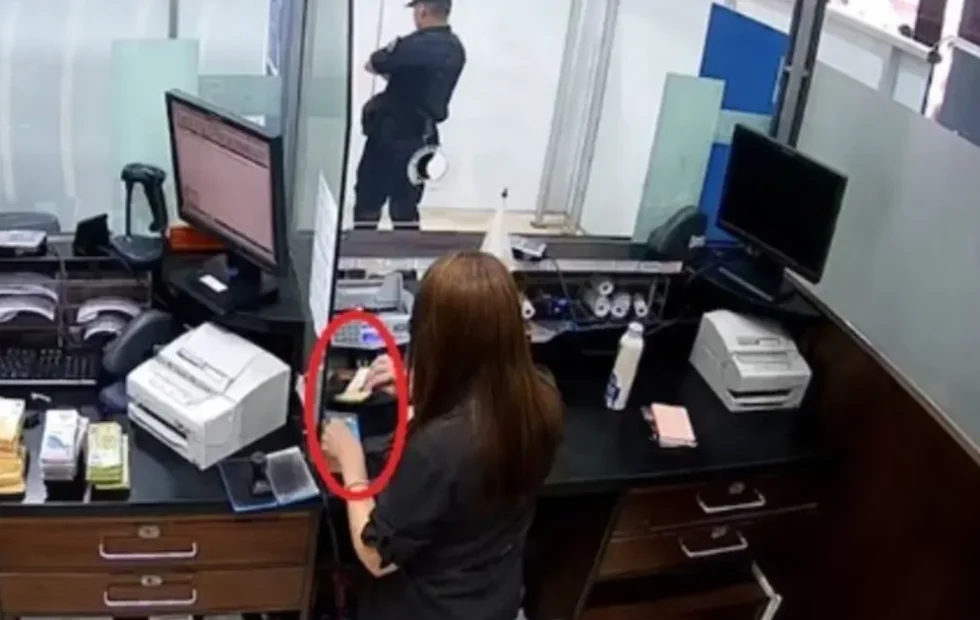
La condena a dos cajeros del Banco Nación por sustraer dinero de clientes en la sucursal de Orán, Salta, revela cómo una operación habitual puede quedar expuesta cuando la confianza, la distribución física de la caja y los controles internos fallan al mismo tiempo. La Justicia Federal consideró probado que los empleados retiraban billetes de fajos entregados para depósitos y los ocultaban antes de completar el conteo.
La Justicia Federal de Salta condenó a dos empleados del Banco Nación por una serie de maniobras destinadas a quedarse con parte del dinero que los clientes entregaban para realizar depósitos en la sucursal de Orán. El caso tuvo como protagonistas a Silvia Verónica Castro, cajera de la entidad, y a su pareja, Fernando Horacio Arias Knudsen. Ambos fueron hallados responsables por hechos registrados durante 2023 y documentados mediante las cámaras de seguridad del banco.
Si te interesa profundizar desde otra mirada de la red, en Noticias Web podés ver Condenaron a dos cajeros del Banco.
El Tribunal Oral Federal N° 2 de Salta impuso a Castro una pena de dos años de prisión en suspenso y a Arias Knudsen una condena de seis meses, también de cumplimiento condicional. El delito atribuido fue estafa en concurso ideal con incumplimiento de los deberes de funcionario público. Además de las penas, el fallo estableció reglas de conducta durante dos años, entre ellas el control de la Dirección de Control y Asistencia de Ejecución Penal y la obligación de abstenerse de consumir estupefacientes o abusar de bebidas alcohólicas.
La resolución judicial se conoció después de una investigación iniciada por una denuncia de la Procuraduría de Investigaciones Administrativas (PIA), presentada el 29 de diciembre de 2023. El organismo había recibido información sobre faltantes denunciados por personas que habían realizado depósitos en la sucursal del Banco Nación de Orán. La pesquisa permitió reconstruir una secuencia repetida y establecer que no se trataba de una diferencia aislada atribuible a un error de conteo.
cajeros del Banco Nación: Cómo funcionaba la maniobra con los depósitos bancarios
Según la acusación y las pruebas consideradas durante el debate, los clientes entregaban fajos de billetes para depositar sumas importantes. Una vez que el dinero quedaba en poder de la cajera, Castro lo trasladaba hasta una máquina contadora ubicada en un box contiguo. Ese espacio no podía ser observado con claridad por los depositantes debido a la disposición de las cajas y a la presencia de un vidrio esmerilado.
La mujer retiraba algunos billetes antes de colocar los fajos en el dispositivo. En otros episodios, la sustracción se producía después de una primera pasada por la máquina. Los billetes eran escondidos dentro de un folleto publicitario de la propia entidad bancaria, un elemento que podía pasar inadvertido en el entorno de atención al público.
La ubicación del equipo de conteo cumplía un papel relevante en la maniobra. El cliente podía observar que el dinero ingresaba al sector de la caja, pero no tenía una visión completa de lo que ocurría durante el traslado ni durante el conteo. Esa diferencia entre lo que el usuario veía y lo que sucedía fuera de su campo visual permitió que la operación pareciera normal hasta que aparecía una discrepancia en el monto depositado.
La confianza como parte del mecanismo
El caso también expuso el peso que tiene la relación de confianza en las operaciones bancarias presenciales. Muchos de los damnificados eran clientes habituales que concurrían a la sucursal para depositar sumas elevadas en representación de empresas locales. Frente a un faltante, algunos interpretaron inicialmente que podían haberse equivocado al contar el efectivo o preparar el depósito.
La trayectoria laboral de Castro, que llevaba más de tres décadas en esa sucursal, habría contribuido a que los clientes no sospecharan de inmediato. En una relación sostenida durante años, la familiaridad puede reducir las preguntas y hacer que una diferencia se atribuya a una equivocación propia. Esa reacción, sin embargo, también puede demorar la denuncia y dificultar la reconstrucción de los hechos.
Qué determinaron las cámaras y el tribunal de Orán
Las grabaciones de seguridad fueron una pieza central para revisar el comportamiento de los empleados y comparar las operaciones denunciadas. La investigación había identificado al menos 22 maniobras presuntamente realizadas durante 2023: 20 atribuidas a Castro y dos a Arias Knudsen. Después del análisis judicial, el tribunal consideró acreditados 18 hechos, de los cuales 17 correspondieron a la cajera y uno a su pareja.
La diferencia entre la cantidad de episodios investigados y los hechos finalmente acreditados muestra una distinción importante dentro de cualquier proceso penal: una sospecha o una denuncia no equivale por sí misma a una condena. Para llegar a una sentencia, el tribunal debe valorar la evidencia disponible y establecer qué conductas quedaron probadas con el grado de certeza exigido por la ley.
En este caso, las imágenes permitieron observar el traslado del dinero, la posición de los empleados y el uso del folleto como lugar de ocultamiento. La prueba audiovisual no actuó de manera aislada: fue evaluada junto con las denuncias de los clientes, la información administrativa y el resto de los elementos reunidos durante la investigación.
Por qué los faltantes pudieron pasar inadvertidos
Una sustracción de billetes dentro de un depósito puede ser difícil de detectar en el momento si el usuario no cuenta con una constancia detallada del conteo o si entrega efectivo sin realizar una verificación independiente. La situación se vuelve más delicada cuando se trata de fajos voluminosos, múltiples denominaciones y operaciones realizadas bajo presión de tiempo.
En la banca tradicional, el proceso suele combinar varias etapas: recepción del efectivo, revisión manual, conteo mecánico, registro de la operación y emisión de un comprobante. Cada paso debería ofrecer una oportunidad de control. Si una parte del procedimiento sucede fuera de la vista del cliente y no existe una segunda verificación claramente identificable, la trazabilidad del dinero queda debilitada.
El caso de Orán no permite generalizar el comportamiento de los empleados bancarios ni de las sucursales del país. Sí ofrece, en cambio, una referencia concreta sobre la importancia de diseñar controles que no dependan exclusivamente de la honestidad individual. Las cámaras, la separación de funciones, los arqueos sorpresivos y la documentación precisa pueden ayudar a reducir riesgos y a reconstruir responsabilidades cuando aparece una irregularidad.
Las consecuencias para clientes y empresas que operan con efectivo
Los depósitos de montos elevados suelen estar vinculados con actividades comerciales que necesitan acreditar dinero, pagar obligaciones o mantener liquidez. Un faltante no solo representa una pérdida económica inmediata: también puede provocar diferencias contables, demoras en pagos, reclamos ante proveedores y discusiones sobre quién debe asumir la responsabilidad.
Para una empresa, la constancia de depósito es un documento esencial, pero no siempre permite reconstruir cada instancia del conteo. Por eso, los procedimientos internos pueden incluir la preparación de planillas, la identificación de los fajos, la conservación ordenada de comprobantes y la verificación del crédito en la cuenta. Estas prácticas no eliminan el riesgo, aunque mejoran la capacidad de detectar una diferencia y aportar información si debe iniciarse un reclamo.
En el plano personal, también resulta relevante revisar el comprobante antes de abandonar la sucursal y conservarlo junto con la documentación de la operación. Si el monto acreditado no coincide con el entregado, una comunicación inmediata al banco deja constancia temporal del problema y permite pedir la revisión de los registros disponibles.
El valor de los controles internos en una sucursal bancaria
La sentencia vuelve a poner en primer plano una cuestión que excede a las personas condenadas: la arquitectura de control de las entidades financieras. Una sucursal debe establecer mecanismos para que el dinero pueda ser observado, contado y conciliado por más de una instancia. Cuando un empleado concentra la recepción, el traslado y el conteo, aumenta la dependencia de una sola persona.
También importa la distribución del espacio. Los sectores de atención no necesitan ser completamente abiertos, pero la privacidad operativa no debería convertirse en opacidad para el cliente ni para los supervisores. La ubicación de una máquina contadora, el alcance de las cámaras y la visibilidad de los movimientos pueden ser revisados periódicamente para identificar puntos ciegos.
Los controles tecnológicos cumplen una función importante, aunque no sustituyen la supervisión humana. Una cámara puede registrar una acción, pero es necesario que alguien revise las imágenes cuando existe una denuncia o un patrón inusual. Del mismo modo, un sistema de conciliación puede marcar diferencias, pero la entidad debe contar con protocolos claros para investigar, preservar evidencia y responder al usuario.
Qué cambia para la visibilidad digital de bancos y empresas
Una condena vinculada con una sucursal bancaria también tiene consecuencias en el terreno de la reputación digital. Las personas suelen buscar información en internet antes de decidir dónde depositar dinero, contratar servicios financieros o continuar una relación comercial. Las noticias judiciales pueden permanecer visibles durante años y aparecer asociadas con el nombre de una entidad, incluso cuando el hecho se circunscribe a una sucursal y a empleados determinados.
Para los bancos, esto vuelve relevante la forma en que comunican investigaciones, medidas de control y vías de atención. Una respuesta tardía, incompleta o contradictoria puede ampliar la incertidumbre, mientras que una comunicación institucional precisa ayuda a separar la responsabilidad individual de la revisión de los procesos. La gestión de la reputación no consiste en ocultar un episodio, sino en ofrecer información verificable y explicar qué mecanismos existen para atender reclamos.
En el caso de empresas que manejan efectivo, la visibilidad orgánica también puede influir en la confianza de clientes y socios. Las páginas de ayuda, los canales de reclamo y las explicaciones sobre comprobantes deben ser fáciles de encontrar, estar actualizadas y utilizar un lenguaje comprensible. La presencia digital no reemplaza los controles financieros, pero puede facilitar que una persona detecte una diferencia, conozca sus derechos y actúe con rapidez.
La información judicial fue publicada originalmente por Clarín. La sentencia, además de establecer penas para los dos empleados, deja una enseñanza concreta para quienes realizan depósitos: verificar el comprobante, revisar la acreditación y conservar toda la documentación puede marcar la diferencia cuando el monto registrado no coincide con el dinero entregado.
El caso de Orán muestra que la confianza sigue siendo un componente central de la actividad bancaria, pero también que necesita estar respaldada por procedimientos verificables. La combinación de controles visibles, registros consistentes y respuestas rápidas permite proteger a los clientes y limitar el daño institucional cuando una operación cotidiana se transforma en un delito.
Preguntas frecuentes
¿Qué pena recibieron los empleados del Banco Nación?
Silvia Verónica Castro fue condenada a dos años de prisión en suspenso y Fernando Horacio Arias Knudsen recibió una pena de seis meses, también condicional. Ambos deberán cumplir reglas de conducta durante dos años y someterse al control de la Dirección de Control y Asistencia de Ejecución Penal.
¿Cómo sustraían el dinero de los depósitos?
La cajera trasladaba los fajos hasta una máquina contadora ubicada fuera del campo visual de los clientes. Allí retiraba algunos billetes antes o después del conteo y los ocultaba dentro de un folleto publicitario del banco. La disposición de las cajas y un vidrio esmerilado impedían observar con claridad todo el procedimiento.
¿Cuántos hechos consideró acreditados la Justicia?
La investigación había señalado al menos 22 maniobras durante 2023. El Tribunal Oral Federal N° 2 consideró acreditados 18 hechos: 17 atribuidos a Silvia Verónica Castro y uno a Fernando Horacio Arias Knudsen. Las cámaras de seguridad fueron parte importante de la prueba analizada.
¿Qué debería hacer un cliente si detecta un faltante en un depósito?
Debe comparar el comprobante con el monto entregado, revisar la acreditación en la cuenta y realizar un reclamo inmediato ante la sucursal y los canales formales del banco. También es importante conservar recibos, comprobantes y cualquier documentación relacionada con la operación para facilitar la investigación.
Notas relacionadas
 NegociosAscensores para casas: claves para elegir una solución segura y accesible
 NegociosMelisa Giampaolo y el arresto domiciliario de su padrastro acusado de abuso
 NegociosSEO Black Hat: cuatro tácticas que pueden destruir la visibilidad de un sitio
 NegociosVenta de droga en Piñero: imputan a un acusado por el crimen de Marcos Daloia
Seguí leyendo
Explorá más notas y secciones de Noticias Netaware.
Comentarios
Sé el primero en opinar
Todavía no hay comentarios en esta nota.
Compartí tu punto de vista abajo.