Riesgo país argentino: la deuda externa vuelve a rozar los 500 puntos
El riesgo país argentino subió a 496 puntos básicos mientras los bonos soberanos retrocedieron en Wall Street. La tensión combina un contexto internacional adverso, tasas estadounidenses elevadas, petróleo caro y dudas sobre los vencimientos futuros.
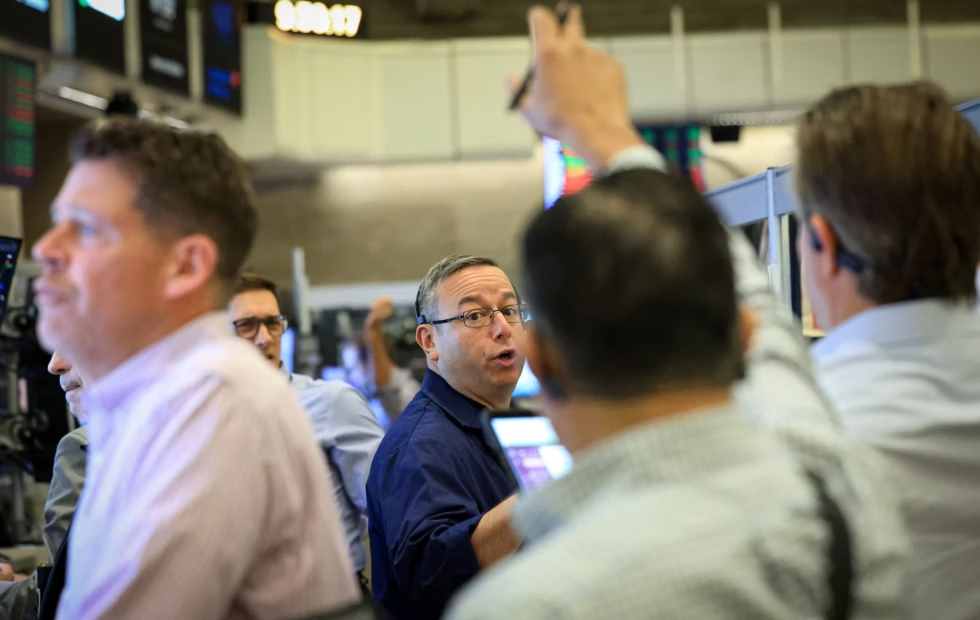
El riesgo país argentino volvió a acercarse a los 500 puntos básicos y alcanzó las 496 unidades, en una jornada marcada por la cautela de los mercados internacionales. Los bonos Globales emitidos bajo ley extranjera descendieron en promedio un 0,3% en Wall Street, mientras los inversores siguieron con atención la evolución de las tasas de los bonos del Tesoro estadounidense, el precio del petróleo y la decisión de la Reserva Federal prevista para esta semana.
El riesgo país argentino volvió a ubicarse en una zona que expone la sensibilidad de la deuda local frente a los cambios del escenario financiero global. El índice elaborado por JP Morgan avanzó cuatro puntos, hasta las 496 unidades, mientras los bonos Globales argentinos en dólares y bajo legislación extranjera registraron una baja promedio del 0,3% en Wall Street.
Para ampliar el marco general del tema, conviene revisar también esta riesgo país argentino como referencia de contexto.
El movimiento no se explica por un único acontecimiento. La presión sobre los activos argentinos aparece en un momento en el que las bolsas internacionales operan con prudencia, el petróleo se mantiene por encima de los 100 dólares por barril y los rendimientos de la deuda estadounidense alcanzan niveles elevados. A ese marco externo se suma la incertidumbre vinculada con el calendario financiero argentino y con los vencimientos que deberán afrontarse durante el próximo ciclo presidencial.
La jornada fue seguida de cerca por los inversores porque cualquier aumento de la aversión al riesgo suele impactar con mayor intensidad sobre los mercados emergentes. Argentina, por su historial de reestructuraciones y por la todavía limitada capacidad de acceso regular al financiamiento internacional, conserva una sensibilidad superior a la de otros países de la región frente a los movimientos de las tasas globales.
El riesgo país argentino se acerca otra vez a una zona decisiva
El nivel de 500 puntos básicos funciona como una referencia relevante para el mercado, aunque no constituye por sí mismo una frontera técnica definitiva. El indicador mide la diferencia entre el rendimiento exigido a los bonos argentinos y la tasa que ofrecen títulos considerados de menor riesgo, como los del Tesoro de Estados Unidos. Cuanto mayor es la brecha, más costoso resulta para un país financiarse en dólares.
Una suba de cuatro puntos puede parecer limitada en términos diarios, pero adquiere importancia cuando se produce después de un período de oscilaciones y en un mercado que evalúa si la mejora previa de los bonos tiene respaldo suficiente. El comportamiento reciente sugiere que los inversores todavía no asignan una prima de riesgo baja y estable a la deuda argentina.
Emilio Botto, jefe de Estrategia e Inversiones de Mills Capital, interpretó que el movimiento responde principalmente a una corrección luego de una penalización que había sido demasiado severa, más que a un deterioro abrupto de los fundamentos económicos. Según su lectura, las cuentas fiscales, la balanza comercial, la actividad y la acumulación de reservas ofrecen elementos de respaldo, aunque con una velocidad de mejora más moderada.
Bonos argentinos: una recuperación limitada por la incertidumbre
Los bonos Globales argentinos enfrentan una doble presión. Por un lado, necesitan mostrar capacidad de repago en un horizonte que incluye vencimientos importantes durante el próximo mandato presidencial. Por otro, compiten contra activos estadounidenses que ofrecen rendimientos crecientes y son percibidos como refugios relativos en momentos de tensión.
Cuando suben las tasas de los bonos del Tesoro, los títulos de países emergentes deben ofrecer una rentabilidad adicional para seguir resultando atractivos. Esa diferencia puede expresarse mediante una caída en el precio de los bonos o a través de un aumento del riesgo país. En ambos casos, el mercado está reclamando una compensación mayor por asumir exposición a la deuda argentina.
El calendario financiero de 2027 aparece como uno de los puntos de atención. La discusión no se limita al monto de los vencimientos, sino también a la capacidad del país para refinanciarlos, acumular reservas y sostener una política económica que preserve la confianza. Mientras esas variables no estén completamente despejadas, una recuperación de los bonos puede avanzar de manera irregular, con reacciones rápidas ante cualquier cambio externo o político.
La política doméstica también pesa sobre la deuda
La incertidumbre electoral del próximo año agrega una dimensión adicional. Los títulos en dólares comienzan a vencer a partir del siguiente mandato, por lo que el mercado intenta anticipar qué orientación tendrá la política fiscal, monetaria y cambiaria después del recambio. Esa evaluación suele reflejarse en los precios antes de que se conozcan las medidas concretas.
La proximidad de una elección puede aumentar la volatilidad cuando existen dudas sobre la continuidad de un programa económico o sobre el respaldo político necesario para sostenerlo. En el caso argentino, la percepción de consistencia entre el equilibrio fiscal, la actividad económica, las reservas y el esquema cambiario será determinante para reducir la prima exigida por los inversores.
Estados Unidos fija el tono para los mercados emergentes
La referencia internacional más importante de la jornada estuvo en el mercado de deuda estadounidense. El rendimiento del bono del Tesoro a diez años llegó al 5,04%, su nivel más alto desde 2007, antes de moderarse. El título a treinta años, por su parte, alcanzó una rentabilidad anual del 5,39%.
Estos rendimientos tienen efectos que van mucho más allá de Estados Unidos. El bono a diez años se utiliza como referencia para las tasas hipotecarias, los préstamos de largo plazo y buena parte de la deuda corporativa. Cuando su rendimiento aumenta, el costo de financiar proyectos, empresas y gobiernos tiende a elevarse a escala internacional.
Para los mercados emergentes, el impacto puede ser todavía más directo. Un inversor global que obtiene una tasa elevada en activos estadounidenses puede reducir su exposición a instrumentos de mayor riesgo, incluso cuando esos activos ofrezcan rendimientos nominales superiores. La competencia por el capital internacional se vuelve más exigente y obliga a los emisores emergentes a mejorar sus fundamentos o pagar una prima mayor.
La atención se concentra ahora en la reunión del Comité Federal de Mercado Abierto, el organismo de la Reserva Federal que dirige la política monetaria estadounidense. Según las expectativas citadas por Yahoo Finance, los inversores habían asignado una probabilidad del 92% a una suba de 25 puntos básicos después de la reunión. Más allá de la decisión puntual, serán relevantes el tono del comunicado y las señales sobre los próximos pasos.
Petróleo caro y déficit estadounidense: dos fuentes de presión
El petróleo por encima de los 100 dólares por barril suma un riesgo inflacionario al escenario. Un crudo más caro encarece el transporte, la producción industrial y numerosos bienes y servicios. Si esa presión se mantiene, la Reserva Federal puede encontrar menos espacio para reducir las tasas o verse obligada a conservar una postura restrictiva durante más tiempo.
La inflación es especialmente relevante para los bonos de largo plazo. Los inversores exigen mayores rendimientos cuando creen que el poder adquisitivo de los pagos futuros puede deteriorarse. Por eso, una combinación de energía cara y expectativas de inflación persistentes tiende a presionar a la baja los precios de la deuda.
A esa preocupación se agrega el nivel de endeudamiento y el déficit fiscal de Estados Unidos. David Morrison, analista sénior de mercado de TradeNation citado por Yahoo Finance, señaló que los inversores demandan una compensación mayor por la deuda pública elevada y por un déficit que continúa creciendo. El efecto se transmite al resto de los mercados a través de la tasa de referencia estadounidense.
El escenario no es exclusivamente negativo. Algunos estrategas sostienen que la economía estadounidense conserva una dinámica sólida, respaldada en parte por la inversión vinculada con la inteligencia artificial y por resultados empresariales firmes. Esa resiliencia puede sostener a las bolsas, aunque también puede retrasar una relajación monetaria si la actividad continúa mostrando fortaleza.
Qué puede cambiar la trayectoria de la deuda argentina
La evolución del riesgo país dependerá de la interacción entre factores externos y domésticos. Una baja sostenida de las tasas largas estadounidenses podría aliviar la presión sobre los bonos emergentes, pero no resolvería por sí sola las dudas sobre el financiamiento argentino. Del mismo modo, una mejora de las cuentas fiscales o de las reservas tendría un alcance limitado si aumenta la incertidumbre política.
La acumulación de reservas, la solidez de la balanza comercial y la continuidad de una situación fiscal positiva son elementos observados favorablemente por el mercado. Sin embargo, su efecto sobre los bonos requiere que los inversores confíen en que esos avances pueden sostenerse durante los próximos años y transformarse en capacidad efectiva de pago.
Botto advirtió que el riesgo país tiene poco margen para comprimirse significativamente en el corto plazo. Su argumento se relaciona con el elevado beta de Argentina, una medida utilizada para describir cuánto amplifica un activo los movimientos del mercado. En un contexto internacional adverso, esa característica puede traducirse en caídas más pronunciadas que las registradas por otros mercados.
Por esa razón, el comportamiento de los bonos probablemente seguirá siendo sensible a las noticias sobre la Reserva Federal, la inflación estadounidense, el petróleo y la geopolítica. En el plano local, las señales sobre el calendario electoral y el programa financiero serán igualmente importantes para definir si la mejora de los fundamentos logra imponerse sobre la percepción de riesgo.
El riesgo país argentino también modifica la visibilidad financiera digital
La cercanía del riesgo país argentino a los 500 puntos básicos no solo interesa a operadores de bonos. También influye en la manera en que empresas, bancos, consultoras y medios especializados son encontrados por usuarios que buscan evaluar deuda, tasas y perspectivas económicas. En momentos de volatilidad, aumentan las consultas sobre vencimientos, rendimiento de bonos, reservas y efecto de la política de la Reserva Federal.
Para los negocios digitales vinculados con finanzas, economía y tecnología, esto vuelve más importante explicar las relaciones entre variables en lugar de limitarse a publicar una cifra diaria. Una página que contextualiza el índice, diferencia precio de rendimiento y aclara qué significa una tasa estadounidense elevada puede responder mejor a la intención de búsqueda que una actualización aislada.
La visibilidad orgánica también depende de la precisión terminológica. Expresiones como riesgo país argentino, bonos Globales, tasas del Tesoro, vencimientos de deuda y decisión de la Reserva Federal describen necesidades informativas diferentes. Integrarlas con naturalidad permite construir contenidos útiles para lectores que comparan alternativas, siguen sus inversiones o intentan comprender el escenario macroeconómico sin depender de titulares fragmentarios.
En ese entorno, los medios digitales deben evitar presentar cada movimiento como un cambio estructural. Una variación diaria del índice puede reflejar una corrección técnica, una reacción al exterior o una modificación de expectativas, pero no necesariamente una transformación de los fundamentos. La calidad de la información dependerá de distinguir esos planos y de actualizar el análisis cuando cambien las tasas, los precios de los bonos o las señales políticas.
El riesgo país argentino queda así atrapado entre una mejora de algunos indicadores internos y un mundo que exige rendimientos cada vez más altos para asumir riesgo. Mientras las tasas estadounidenses permanezcan elevadas y el calendario de vencimientos siga bajo observación, la deuda local necesitará mostrar consistencia fiscal, acumulación de reservas y previsibilidad política para alejarse de manera sostenible de la zona de los 500 puntos básicos.
La próxima referencia decisiva será la comunicación de la Reserva Federal y su efecto sobre las tasas largas. Después, el mercado volverá a concentrarse en los factores argentinos: el programa financiero, las elecciones y la capacidad de convertir los avances macroeconómicos en confianza duradera. Hasta que esas piezas encajen, la volatilidad seguirá siendo parte central de la lectura de los bonos soberanos.
Fuente original: Infobae.
Preguntas frecuentes
¿Qué significa que el riesgo país argentino llegue a 496 puntos básicos?
Significa que los bonos argentinos incorporan una prima de riesgo cercana a 4,96 puntos porcentuales frente a una referencia considerada segura, como la deuda estadounidense. No representa una tasa directa para todos los créditos, pero indica cuánto más caro resulta para Argentina financiarse en los mercados internacionales.
¿Por qué las tasas de Estados Unidos afectan a los bonos argentinos?
Cuando suben los rendimientos de los bonos del Tesoro estadounidense, los inversores pueden obtener una renta más alta en activos percibidos como seguros. Para mantener atractivo, un bono argentino debe ofrecer una compensación adicional. Si esa prima no alcanza, su precio puede caer y el riesgo país aumentar.
¿Qué factores podrían reducir el riesgo país argentino?
Una mejora sostenida de las cuentas fiscales, mayor acumulación de reservas, una balanza comercial sólida y señales políticas previsibles podrían favorecer una compresión del indicador. También ayudaría un contexto internacional con tasas más bajas y menor aversión al riesgo, aunque ningún factor garantiza por sí solo una baja duradera.
¿Por qué el petróleo caro presiona a los mercados?
Un petróleo elevado puede aumentar los costos de transporte, producción y consumo, y mantener la inflación por encima del objetivo de los bancos centrales. Si la inflación persiste, la Reserva Federal puede sostener tasas altas durante más tiempo, elevando el rendimiento de la deuda y dificultando el desempeño de los bonos emergentes.
Notas relacionadas
Seguí leyendo
Explorá más notas y secciones de Noticias Netaware.
Comentarios
Sé el primero en opinar
Todavía no hay comentarios en esta nota.
Compartí tu punto de vista abajo.