Créditos Nido y morosidad: el balance del Banco Municipal de Rosario
El Banco Municipal de Rosario enfrenta un escenario de tasas elevadas y menor poder adquisitivo con una morosidad del 7%, cuatro puntos por debajo del promedio del mercado. A la vez, los créditos hipotecarios Nido ya superaron los 1.000 préstamos y sostienen una política provincial de acceso a la vivienda.
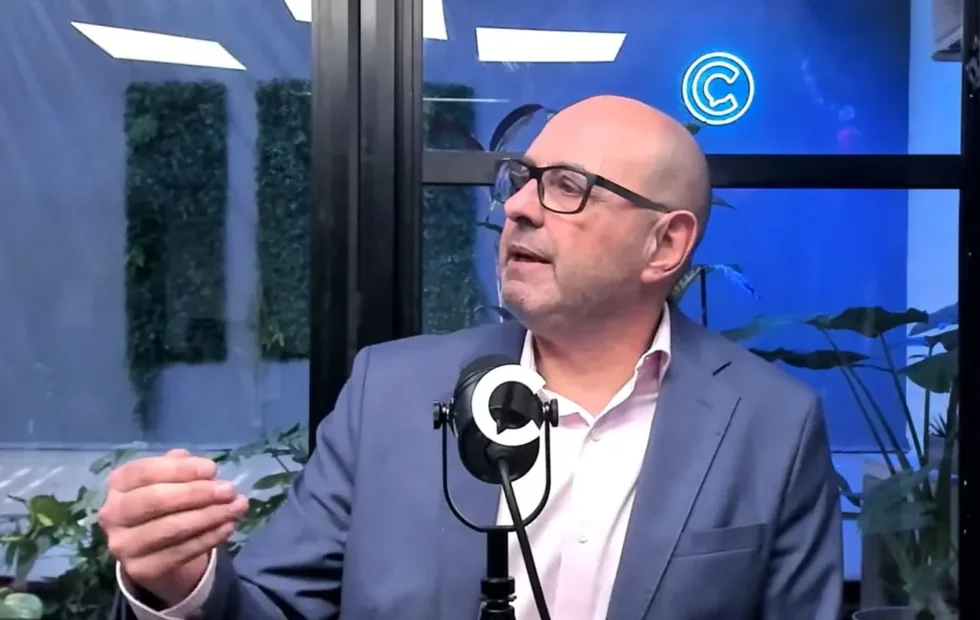
Los créditos hipotecarios Nido se convirtieron en el principal instrumento del Banco Municipal de Rosario para sostener el financiamiento de la vivienda en un escenario atravesado por tasas elevadas, volatilidad y pérdida de capacidad de pago. El programa ya superó los 1.000 préstamos otorgados, mientras que la entidad registra una morosidad del 7%, un nivel considerado alto por su conducción, aunque cuatro puntos porcentuales inferior al promedio del mercado.
El balance expone una tensión que atraviesa al sistema financiero argentino: los bancos deben preservar liquidez y cuidar la calidad de sus carteras al mismo tiempo que reciben una demanda creciente de crédito por parte de familias y empresas con ingresos más ajustados. En Rosario y el resto de Santa Fe, esa tensión adquiere una dimensión particular porque el Banco Municipal combina su actividad comercial con una política de financiamiento orientada a la vivienda.
Para ampliar el marco general del tema, conviene revisar también esta créditos hipotecarios Nido como referencia de contexto.
Claudio Forneris, presidente de la entidad, explicó durante una entrevista con el stream de Economía que la evolución de la mora comenzó a ser revisada con mayor atención desde febrero de 2025. El período estuvo marcado por cambios relevantes en las condiciones financieras, entre ellos la liberación del cepo cambiario en abril y la eliminación de la tasa de referencia en julio, según el análisis presentado por el directivo.
créditos hipotecarios Nido: Créditos Nido frente a un mercado de tasas cambiantes
La experiencia de los créditos Nido ocupa un lugar central en la estrategia del Banco Municipal. El programa ofrece préstamos hipotecarios ajustados por UVA más una tasa fija del 4,2%, una condición que, de acuerdo con la información difundida por la entidad, se ubica muy por debajo de otras alternativas del mercado, donde pueden encontrarse propuestas de UVA más 15%.
La diferencia no es menor. En un préstamo de largo plazo, la tasa adicional que se suma al ajuste por UVA puede alterar de manera significativa el valor de las cuotas y el ingreso necesario para acceder al crédito. Por eso, una brecha de varios puntos porcentuales no solo modifica el costo financiero total: también determina qué hogares quedan dentro o fuera del sistema hipotecario.
El programa fue impulsado a partir de una capitalización realizada por la provincia de Santa Fe. La lógica consistió en utilizar esos recursos como base para ampliar la capacidad de préstamo del banco y generar un efecto multiplicador. El cupo inicial alcanza los 60.000 millones de pesos y se encuentra cerca de agotarse, mientras que el monto máximo por operación continúa fijado en 100 millones de pesos.
Según el balance presentado por Forneris, ya se otorgaron más de 1.000 créditos y el alcance territorial llegó a todos los departamentos de la provincia. El dato resulta relevante porque muestra que la política no quedó concentrada exclusivamente en Rosario o en los principales centros urbanos, aunque la demanda habitacional y las condiciones de acceso pueden variar considerablemente entre regiones.
Una demanda habitacional que excede la oferta disponible
La cantidad de inscriptos ofrece otra medida de la presión existente sobre el mercado de vivienda: el programa llegó a reunir 35.000 personas registradas. Esa relación entre postulantes y préstamos otorgados muestra que el interés por financiar una vivienda supera ampliamente la capacidad disponible del cupo inicial.
El destino de los créditos también permite observar las necesidades de los hogares. El 70% se utilizó para la compra de una primera vivienda, mientras que el 30% restante se orientó a refacciones o ampliaciones. La distribución combina dos problemas diferentes: la dificultad de acceder a una casa propia y la necesidad de adaptar viviendas existentes ante el crecimiento de las familias, el deterioro edilicio o la imposibilidad de mudarse.
La elección de una modalidad ajustada por UVA supone, de todos modos, una evaluación cuidadosa por parte de los solicitantes. La Unidad de Valor Adquisitivo sigue la evolución de la inflación, por lo que el capital adeudado y las cuotas pueden modificarse con el tiempo. Una tasa adicional baja mejora las condiciones iniciales, pero no elimina el riesgo asociado a la evolución de los precios y los ingresos.
Por qué aumentó la morosidad del Banco Municipal
La morosidad de la entidad llegó al 7%. Forneris la describió como elevada, aunque destacó que permanece cuatro puntos porcentuales por debajo del promedio del mercado. La comparación permite ubicar el desempeño del banco dentro de un contexto más amplio: el deterioro de la cartera no sería un fenómeno aislado, sino parte de una presión que afecta a distintos segmentos del sistema financiero.
La explicación ofrecida por el presidente del Banco Municipal combina varios factores. El menor poder adquisitivo reduce el margen disponible de las familias para afrontar cuotas, tarjetas y préstamos personales. Cuando a esa situación se suma una caída del nivel de actividad o del empleo, la posibilidad de atraso aumenta incluso entre personas que antes mantenían un historial de pago regular.
En el caso de las empresas, el encarecimiento del crédito puede afectar el capital de trabajo, la reposición de inventarios y la continuidad de inversiones. Las pequeñas y medianas empresas suelen tener menos alternativas para reemplazar el financiamiento bancario, por lo que un aumento de las tasas puede trasladarse rápidamente a sus costos operativos y a sus decisiones de contratación.
La mora, además, no debe leerse únicamente como un indicador de incumplimiento individual. También funciona como una señal sobre la salud de la economía real. Cuando los ingresos pierden capacidad frente a los precios y la actividad se debilita, los bancos reciben el impacto a través de refinanciaciones, atrasos y una mayor necesidad de previsiones.
Volatilidad financiera y estrategia de liquidez
El escenario financiero descripto por Forneris estuvo atravesado por una modificación de las reglas de funcionamiento del mercado. La liberación del cepo cambiario y la eliminación de una tasa de referencia alteraron las condiciones de liquidez y dificultaron la previsibilidad de las tasas de corto plazo.
Según el titular del banco, la circulación de 11 billones de pesos y la ausencia de una tasa de referencia contribuyeron a impulsar las tasas intradiarias. En términos operativos, esto significa que el costo del dinero podía variar con intensidad entre una jornada y otra, lo que complicaba la planificación de las entidades y de quienes necesitaban financiamiento.
Ante la expectativa de un período de ruido electoral, el Banco Municipal decidió mantener una posición de mayor liquidez y no renovar determinados bonos. La estrategia buscó reducir la exposición a un mercado que podía registrar movimientos bruscos. El resultado fue una situación poco habitual: la entidad terminó prestando dinero a bancos de mayor tamaño al cierre de algunas jornadas.
La escena muestra cómo una institución de escala municipal puede adoptar una conducta defensiva en momentos de incertidumbre. Preservar liquidez permite atender retiros, responder a vencimientos y mantener capacidad de préstamo, pero también puede limitar la expansión de determinadas líneas mientras las condiciones de mercado no ofrecen suficiente estabilidad.
El vínculo entre las decisiones financieras y la economía cotidiana
Las variaciones del mercado monetario suelen parecer alejadas de la vida diaria, pero terminan afectando el costo de las cuotas, la disponibilidad de préstamos y la capacidad de las empresas para sostener sus operaciones. Cuando las tasas suben, los bancos deben recalcular riesgos y pueden endurecer requisitos, reducir plazos o priorizar a los perfiles con mayor capacidad de pago.
Ese proceso puede generar un círculo complejo. Las familias con ingresos más bajos enfrentan mayores dificultades para acceder a un préstamo, mientras que quienes ya tienen deudas deben destinar una proporción más alta de sus ingresos al pago de obligaciones. En paralelo, las empresas pueden postergar inversiones o trasladar el aumento financiero a precios, con efectos sobre el consumo.
La política de los créditos Nido intenta operar en sentido contrario dentro de un segmento específico. Al sostener una tasa adicional de UVA del 4,2%, el Banco Municipal reduce uno de los componentes del costo hipotecario. Sin embargo, el alcance del programa depende del cupo disponible, del valor de las propiedades y de la evolución de los ingresos de los hogares beneficiarios.
La comparación entre Nido y el incentivo hipotecario nacional
Forneris también diferenció el modelo aplicado en Santa Fe de los anuncios realizados recientemente por el Gobierno nacional. Según su planteo, la Nación prevé utilizar recursos del Fondo de Garantía de Sustentabilidad para incentivar el crédito hipotecario, mientras que la provincia ya habría puesto en marcha una política de características similares tres años atrás mediante los créditos Nido.
Ambos enfoques comparten la intención de ampliar el financiamiento habitacional, pero su eficacia dependerá de cómo se instrumenten los fondos, qué entidades participen, qué requisitos se establezcan y cómo se proteja la capacidad de pago de los hogares. En el crédito hipotecario, una tasa atractiva es importante, aunque no suficiente: también pesan el plazo, el porcentaje financiado, la estabilidad laboral y la relación entre cuota e ingreso.
La intervención pública puede ayudar a reducir una barrera que el mercado privado no siempre logra resolver, especialmente cuando el costo de fondeo aumenta. No obstante, los programas deben contar con reglas claras y previsibles para evitar que la demanda supere rápidamente los recursos asignados. Los 35.000 inscriptos frente a un cupo inicial de 60.000 millones de pesos reflejan precisamente la magnitud del desafío.
Qué deben evaluar las familias antes de asumir una deuda en UVA
El atractivo de una tasa baja no debería llevar a omitir el análisis de la modalidad de actualización. Los créditos denominados en UVA ajustan su capital según una unidad vinculada a la inflación. Si los salarios evolucionan por debajo de los precios, la cuota puede ganar peso dentro del presupuesto familiar, aunque las condiciones iniciales sean competitivas.
Antes de comprometerse, los hogares deberían revisar la cuota inicial, los mecanismos de actualización, los seguros, los gastos administrativos, el porcentaje de financiación y las condiciones ante una eventual mora. También resulta prudente considerar escenarios de ingresos más bajos o de aumentos de gastos, sobre todo cuando el préstamo se extiende durante varios años.
Para quienes buscan refaccionar o ampliar, el cálculo debe incluir el costo total de la obra y la posibilidad de que los materiales o la mano de obra aumenten durante la ejecución. El crédito puede resolver una necesidad concreta, pero una estimación incompleta puede obligar a complementar el financiamiento con tarjetas o préstamos de mayor costo.
El dato de mora del Banco Municipal y su lectura para negocios digitales
La morosidad del Banco Municipal también tiene implicancias para las empresas que venden productos financieros o dependen del crédito para convertir consultas en operaciones. En un contexto de mayor sensibilidad al precio, la información sobre tasas, actualización y requisitos adquiere un peso decisivo en las búsquedas y en la toma de decisiones.
Los bancos, desarrolladores inmobiliarios, agencias y plataformas vinculadas con vivienda deberán explicar con precisión las condiciones de cada alternativa. Las páginas que solo destaquen una tasa inicial sin detallar el ajuste por UVA pueden generar desconfianza, consultas de baja calidad y mayores abandonos durante el proceso de solicitud. La visibilidad orgánica, en este caso, depende tanto de aparecer en los resultados como de responder con claridad las dudas que preceden a una decisión financiera.
Para el contenido digital especializado, las consultas más relevantes pueden girar alrededor de la diferencia entre UVA y tasa fija, el impacto de una cuota ajustable, los requisitos de los créditos Nido y la comparación con otras líneas hipotecarias. Una estrategia basada en datos verificables, fechas actualizadas y lenguaje comprensible resulta más útil que una comunicación centrada únicamente en promesas de acceso.
El seguimiento de la mora también puede influir en la comunicación institucional. Si las condiciones macroeconómicas cambian, los usuarios buscarán explicaciones sobre refinanciaciones, períodos de gracia y alternativas ante atrasos. La transparencia en esas respuestas puede ser tan importante como la promoción de nuevos préstamos, especialmente para preservar la confianza en una entidad pública.
Una política de vivienda bajo presión financiera
El Banco Municipal atraviesa una etapa de contrastes. Por un lado, la mora del 7% confirma que las familias y las empresas enfrentan dificultades concretas para cumplir con sus obligaciones. Por otro, el indicador se mantiene por debajo del promedio del mercado y la entidad conserva una política hipotecaria con una tasa adicional significativamente menor que la de muchas alternativas.
Los créditos Nido muestran que una política pública de financiamiento puede ampliar el acceso a la vivienda cuando combina capitalización, una entidad operativa y condiciones de tasa relativamente favorables. Pero también evidencian los límites de cualquier programa cuando la demanda es muy superior al cupo disponible y los ingresos de los hogares pierden capacidad frente a la inflación.
La evolución futura dependerá de la estabilidad de las tasas, del nivel de actividad y de la recuperación del poder adquisitivo. Mientras tanto, la experiencia del Banco Municipal ofrece una referencia concreta para observar cómo una entidad regional administra liquidez, morosidad y crédito social en un sistema financiero que todavía busca un nuevo equilibrio.
Fuente original: El Ciudadano.
Preguntas frecuentes
¿Qué son los créditos hipotecarios Nido?
Son préstamos hipotecarios impulsados en Santa Fe y gestionados por el Banco Municipal de Rosario. Se ajustan por UVA y aplican una tasa adicional del 4,2%. Pueden destinarse a la compra de una primera vivienda, así como a refacciones o ampliaciones, con un monto máximo informado de 100 millones de pesos.
¿Cuál es la morosidad actual del Banco Municipal?
La entidad registra una morosidad del 7%, según el balance presentado por su presidente, Claudio Forneris. El directivo reconoció que se trata de un nivel elevado, aunque señaló que permanece cuatro puntos porcentuales por debajo del promedio del mercado.
¿Qué significa que un crédito esté ajustado por UVA?
Significa que el capital y las cuotas se actualizan mediante la Unidad de Valor Adquisitivo, vinculada a la evolución de la inflación. La modalidad puede ofrecer una cuota inicial más accesible, pero exige evaluar cómo podrían cambiar los pagos y el saldo de deuda frente a la evolución de precios e ingresos.
¿A qué pueden destinarse los créditos Nido?
Según la información difundida por el Banco Municipal, el 70% de los préstamos otorgados se destinó a la compra de una primera vivienda. El 30% restante se utilizó para refacción o ampliación. El programa alcanzó a hogares de distintos departamentos de la provincia de Santa Fe.
¿Por qué subió la morosidad en el sistema financiero?
La suba se relaciona con una combinación de menor poder adquisitivo, caída del nivel de actividad, dificultades laborales y tasas más elevadas. Estos factores reducen el margen disponible de familias y empresas para afrontar sus obligaciones, incluso cuando anteriormente mantenían un comportamiento regular de pago.
Notas relacionadas
 NegociosBaño de bosque: cómo la naturaleza puede aliviar el estrés cotidiano
 NegociosBoris Johnson salió ileso tras un ataque ruso contra un tren en Ucrania
 NegociosMantenimiento de ascensores: seguridad, prevención y continuidad operativa
 NegociosTransportadores de rodillos por gravedad: eficiencia industrial sin motores
Seguí leyendo
Explorá más notas y secciones de Noticias Netaware.
Comentarios
Sé el primero en opinar
Todavía no hay comentarios en esta nota.
Compartí tu punto de vista abajo.